In seiner Kolumne „Im Namen des Volkes“ teilt Ralf Sikorski mit unseren Leserinnen und Lesern Auszüge aus der Neubearbeitung seines gleichnamigen Buches.
Ich heiße Ralf Sikorski und Sie herzlich willkommen.
...aber bei dem Universum bin ich mir nicht ganz sicher
Diese Sätze werden Albert Einstein zugeschrieben, eine klare Überlieferung fehlt jedoch. Aber es passt zu ihm, der ja auch gesagt hat, dass die Berechnung der Einkommensteuer für einen Mathematiker zu schwierig sei. Dazu müsse man Philosoph sein. Und er hätte bestimmt seine Freude daran, worüber sich die steuerrechtlichen Philosophen so vor den Gerichten streiten.
Ein Campingplatz stellt nicht der Mittelpunkt der Lebensinteressen dar
Kaum ein anderes Rechtsgebiet hält die Deutschen so in Atem wie das Steuerrecht. Angeblich beschäftigt sich über 50 % der steuerlichen Literatur auf dieser Erde nur mit dem deutschen Steuerrecht. Fast 40 verschiedene Steuerarten werden in mehr als 170 Gesetzen und noch mehr Verordnungen geregelt. Rund 2.600 Paragrafen finden sich allein in den wichtigsten Steuergesetzen, niedergelegt auf ebenso vielen Druckseiten. Allein für die Erstellung der Einkommensteuererklärung gibt es zurzeit über 40 verschiedene Vordrucke. Da wundert es nicht wirklich, dass die Rechtsprechung zum Steuerrecht mannigfaltig ist und die eine oder andere Stilblüte daraus entsteht. So entschied das Finanzgericht Rheinland-Pfalz, dass ein Campingplatz nicht den Mittelpunkt der Lebensinteressen darstellt (Urteil vom 16.3.1994, 1 K 1714/93): „Ein während der Sommermonate bewohnter Campingplatz wird jedenfalls dann nicht zum Mittelpunkt der Lebensinteressen, wenn in der daneben beibehaltenen Mietwohnung noch schulpflichtige Kinder und Haustiere leben. Der Senat ist davon überzeugt, dass die Kläger begeisterte Camper sind und jede freie Minute auf dem Campingplatz verbringen. Dies führt jedoch nicht dazu, dort den Lebensmittelpunkt der Kläger anzunehmen. Vor allem lebten die damals erst 16jährige Tochter in der Stadtwohnung, gemeinsam mit den zu versorgenden Haustieren, nämlich dem Zwerghasen Paulchen und dem Kater Panther.“
Die Namen der Tiere wurden von mir in analoger Anwendung des Persönlichkeitsschutzes nach der Datenschutz-Grundverordnung der europäischen Kommission (Verordnung (EU) 2016/679 des europäischen Parlaments und des Rates vom 27.4.2016 zum Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten, zum freien Datenverkehr und zur Aufhebung der Richtlinie 95/46/EG, ABl. EU 2016 Nr. L 119 Seite 1). geändert. Beeindruckend war schon die Argumentation der Kläger, dass sie den eigentlichen Haushalt nebst Pflanzen und Haustieren ganzjährig der minderjährigen Tochter anvertraut haben wollen.
Vor der Steuer fliehen fast ebenso viele Leute ins Ausland wie vor Diktatoren
behauptete einst Harry S. Truman (1884–1972, ehemaliger US-Präsident). So wundert es uns nicht, dass Streitigkeiten um den Wohnsitz im Steuerrecht keine Seltenheit sind – und erfreulicherweise die damit verbundenen Stilblüten einzigartig. Während der Bundesfinanzhof noch praxisgerecht und wenig überraschend entschied (Urteil vom 6.2.1985, 1 R 23/82), dass „der Ehemann in der Regel seinen Wohnsitz dort hat, wo sich seine Familie befindet“ ist das Urteil des Finanzgerichts Düsseldorf schon etwas schwerer zu verdauen (Urteil vom 1.10.1970, IX 127/68 E): „Bei 20jähriger Verschollenheit kann grundsätzlich nicht mehr vermutet werden, daß die Eheleute nicht dauernd getrennt leben.“
Etwas verständlicher ausgedrückt unter Verzicht auf die doppelte Verneinung heißt das nichts anderes, dass man wohl nicht mehr damit rechnen kann, dass der Ehemann noch einmal zurückkehrt. Und da im deutschen Steuerrecht die Zusammenveranlagung von Ehegatten verlangt, dass die Ehegatten verheiratet sind und nicht dauernd getrennt leben, bestätigte das Finanzgericht die vom Finanzamt durchgeführte Einzelveranlagung der Ehefrau.
Auch das Finanzgericht Münster entschied in einer ähnlichen, für die Klägerin etwas unbefriedigenden Richtung (Urteil vom 18.4.1974, VII 399/74 E): „Eine Ehefrau, deren Ehemann seit Kriegsende verschollen und der nicht für tot erklärt worden ist, kann die Zusammenveranlagung nach § 26 EStG nicht verlangen.“
Es reicht eben zur Gewährung des sog. Ehegattensplittings nicht aus, formell verheiratet zu sein, nein, man muss auch noch wirklich und wahrhaftig zusammenleben.
Steuersatz für die Lieferung von getrockneten Schweineohren
Klar und deutlich äußern sich die Hüter des Finanzressorts im Bundesfinanzministerium im Hinblick auf die Versteuerung von getrockneten Schweineohren. Falls Sie diese Ware nicht kennen, fragen sie mal einen Hundebesitzer. Soll eine richtige Delikatesse für die Vierbeiner sein. In der dazu ergangenen Verwaltungsanweisung heißt es (BMF-Schreiben vom 16.10.2006, BStBl 2006 I Seite 620): „Genießbare getrocknete Schweineohren werden gemäß der Verordnung (EG) Nr. 1125/2006 der Kommission vom 21.7.2006 (ABl. EU L 200 S. 3) in die Unterposition 0210 99 49 des Zolltarifs (ZT) eingereiht. Umsätze mit diesen Erzeugnissen unterliegen dem ermäßigten Steuersatz (§ 12 Absatz 2 Nummer 1 Umsatzsteuergesetz). Getrocknete Schweineohren, die nicht für den menschlichen Verzehr geeignet sind, werden hingegen der Unterposition 0511 99 90 ZT zugewiesen. Umsätze mit diesen Erzeugnissen unterliegen dem allgemeinen Steuersatz (§ 12 Absatz 1 Umsatzsteuergesetz).“
Dem ist nicht viel hinzuzufügen. Und wie Goethes Faust klagt man hier selbst vor Verzweiflung, „man sei so klug als wie zuvor.“ Zur Klarstellung sei darauf hingewiesen: nicht unter diese Regelung fallen die gleichnamigen und beliebten Gebäckstücke, denn das sind ja „trockene“ – und nicht „getrocknete“ – Schweineohren. Sie stellen wiederum eine Süßigkeit dar und eine solche unterliegt ja meist dem ermäßigten Steuersatz. Es sei denn, diese wird wiederum kombiniert mit einem Artikel, der dem Regelsteuersatz unterliegt und beide werden dann untrennbar zusammen verkauft.
In diesem Zusammenhang muss eine Klarstellung der obersten Finanzbehörden der Länder zum Umsatzsteuersatz besonders betont werden (BMF-Schreiben vom 10.4.2026):
„Sudoku-Zeitschriften unterliegen nach § 12 Absatz 2 Nummer 1 UStG in Verbindung mit Nummer 49 Buchstabe b der Anlage 2 zum UStG dem ermäßigten Steuersatz, soweit sie die Anforderungen der Warenbezeichnung und die Einreihung in die Position 4902 des Zolltarifs erfüllen. Sudoku-Bücher sind dagegen weiterhin regelmäßig in die Position 4911 des Zolltarifs ‚Andere Drucke‘ einzureihen. Eine Anwendung des ermäßigten Steuersatzes kommt damit nicht in Betracht.“
Erzählen Sie diese Geschichten besser nicht ihrem Therapeuten, auch oder vielleicht gerade nicht, wenn sie Angehöriger des steuerberatenden Berufes sind.
Über Ralf Sikorski
Dipl.-Finanzwirt Ralf Sikorski war viele Jahre Dozent an der Hochschule für Finanzen in Nordrhein-Westfalen und anschließend Leiter der Betriebsprüfungsstelle in einem Finanzamt. Seine Dozentenrolle nahm er daneben lange Zeit als Unterrichtender in Steuerberaterlehrgängen und Bilanzbuchhalterlehrgängen wahr. Heute ist er noch in zahlreichen Fortbildungsveranstaltungen tätig, u. a. in unseren Bilanzbuchhalter-Updates. Darüber hinaus hat er sich als Autor unzähliger steuerlicher Lehr- und Praktikerbücher insbesondere zu den Fachbereichen Umsatzsteuer und Abgabenordnung und Herausgeber eines Kommentars zur Abgabenordnung einen Namen gemacht. Seine Stilblütensammlungen „Meine Frau ist eine außergewöhnliche Belastung“, „Wo bitte kann ich meinen Mann absetzen“, „Ich war Hals über Kopf erleichtert“ und ganz aktuell „Im Namen des Volkes“ sowie das Märchenbuch „Von Steuereyntreibern und anderen Blutsaugern“ runden sein vielfältiges Tätigkeitsbild ab.
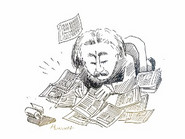
Hinweis: Die Illustration stammt von Philipp Heinisch, der seine Anwaltsrobe 1990 an den Nagel hängte und Zeichner, Maler und Karikaturist wurde (www.kunstundjustiz.de).